
Gestión financiera y operativa para estudios de body art

La formación en gestión empresarial es el pilar que falta en la capacitación profesional del body art. Un artista puede tener un nivel técnico de clase mundial y aun así perder el estudio porque nadie le enseñó a fijar el precio del trabajo, estructurar un modelo de alquiler, evaluar la compra de un equipo o mantenerse al día con las autoridades fiscales. Esta referencia traduce la estrategia de precios, la economía del alquiler de silla y la comisión, el análisis de inversiones de capital y el cumplimiento fiscal del trabajo autónomo al contexto operativo específico de los estudios de tatuaje y piercing en las jurisdicciones del Reino Unido, la UE, EE. UU. y Australia. Es el complemento empresarial de las wikis clínicas y técnicas.
La formación en body art es abrumadoramente técnica y clínica. El aprendizaje de aprendiz enseña la profundidad de la aguja, la esterilización, la anatomía y el cuidado posterior, y lo enseña bien. Lo que casi ningún aprendizaje enseña es cómo gestionar la empresa en la que se encuadra este oficio. El resultado es una profesión llena de personas que pueden ejecutar trabajos impecables pero carecen de un marco para decidir cuánto cobrar por ello, qué modelo de alquiler no les llevará silenciosamente a la quiebra, si la compra de una máquina de 4.000 £ tiene sentido financiero o qué parte de cada libra que ganan pertenece realmente a la autoridad fiscal y no a ellas. El desconocimiento empresarial pone fin a muchas carreras en los estudios que el talento por sí solo habría mantenido.
El aspecto financiero de un estudio no es complicado de la manera en que lo es el trabajo técnico; no requiere años de práctica supervisada. Requiere un puñado de conceptos correctos aplicados de forma coherente: conozca sus costes reales, fije precios según el mercado sin infringir el derecho de la competencia, modele su estructura de alquiler según su volumen real, trate los equipos como una inversión con un período de recuperación de la inversión y reserve el dinero de los impuestos en cuanto ingrese en lugar de descubrir que lo debe en enero. Esta referencia aborda cada uno de estos aspectos en orden, con el detalle específico de cada jurisdicción que los consejos generales para pequeñas empresas siempre omiten.
Arquitectura de precios: benchmarking de mercado sin colusión
La fijación de precios es la decisión financiera con mayor efecto de palanca que toma un estudio, y la que con mayor frecuencia se toma por intuición. El objetivo es fijar los precios con conocimiento del mercado, no en coordinación con los competidores; la línea entre esas dos cosas es de carácter legal.
- »Conocimiento del mercado frente a fijación de precios: Es totalmente legal investigar lo que cobran estudios comparables, las tarifas anunciadas públicamente, las listas de precios publicadas y los conocimientos generales del mercado, y fijar sus propios precios a la luz de esa información [7]. Es ilegal que los estudios competidores acuerden entre sí cuánto cobrar, coordinen subidas de precios o se repartan el territorio. La distinción radica en la independencia de la decisión: recopilar datos públicos y decidir en solitario es legal; hablar con un competidor sobre lo que van a cobrar ambos es fijación de precios, independientemente de lo informal que parezca la conversación.
- »Fuentes de datos legítimas: Las tarifas de estudios anunciadas públicamente, los mínimos publicados, los precios en convenciones, los datos de costes de proveedores y las herramientas de benchmarking agregadas (que presentan rangos, no objetivos coordinados) son fuentes de datos sólidas. La herramienta Studio Pricing Benchmark existe precisamente para ofrecerle contexto sobre los precios del mercado sin requerir en ningún momento que contacte con un competidor.
- »Los tres modelos de fijación de precios: tarifa por hora (el más transparente, ideal para trabajos personalizados complejos), cobro mínimo (cubre el coste base de abrir la silla para piezas pequeñas) y tarifa fija por pieza (negociada de antemano para diseños definidos). La mayoría de los estudios utilizan una mezcla: un cobro mínimo que se convierte en tarifa por hora por encima de un tamaño umbral.
- »Construir la tarifa por hora desde la base: ingresos netos anuales previstos ÷ horas facturables realistas, añadiendo después los gastos generales del estudio por hora (alquiler, suministros, seguro, consumibles, amortización de equipos) y un margen de riesgo empresarial. Una fijación de precios que solo cubre el salario del artista e ignora los gastos generales es la forma más común en que un estudio con mucho trabajo sigue perdiendo dinero.
- »Cobrar de menos es el modo de fallo por defecto: artistas con talento fijan sistemáticamente precios por debajo de lo que justifica su portafolio porque subir los precios les parece presuntuoso. El benchmarking de mercado replantea la pregunta: no es «¿valgo más?», sino «¿dónde me sitúo realmente respecto al mercado?», lo cual es una pregunta más honesta y con mejor respuesta.
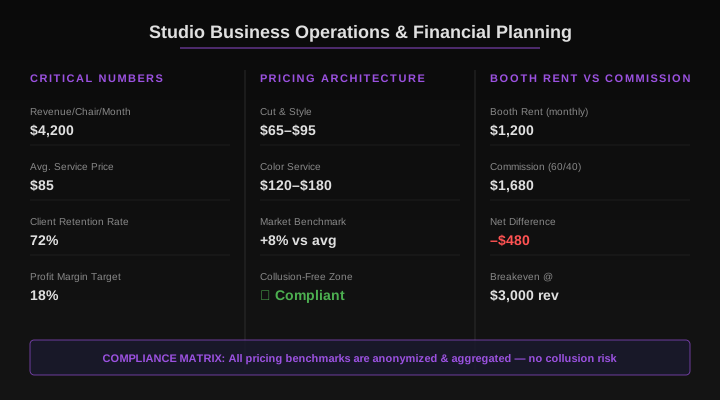
Alquiler de silla frente a comisión: La comparación de costes real
La elección entre pagar un alquiler de silla fijo y dar al estudio un porcentaje de comisión se suele hacer de forma emocional: el artista quiere independencia o el estudio quiere ingresos predecibles. Los números cuentan una historia más clara que las emociones, y la respuesta cambia con el volumen de ingresos.
- »Las dos estructuras: bajo el alquiler de silla, el artista paga una cuota semanal o mensual fija y se queda con el 100 % de los ingresos de los clientes, aportando su propio equipo y suministros. Bajo comisión, el artista no paga nada por adelantado pero da al estudio un porcentaje de cada pieza (típicamente del 30–50 %), y el estudio puede suministrar el equipo y los consumibles.
- »El cálculo del punto de equilibrio: alquiler semanal ÷ tasa de comisión = los ingresos semanales en los que ambos modelos rinden de forma idéntica. Con un alquiler de 200 £/semana frente a una alternativa de comisión del 40 %, el punto de equilibrio es de 500 £/semana. Por debajo de eso, la comisión gana (no hay gastos generales fijos que asumir); por encima, gana el alquiler de silla (usted se queda con más de cada libra adicional). La mayoría de los artistas a tiempo completo constantes se sitúan muy por encima de su punto de equilibrio, lo que convierte al alquiler de silla en el mejor modelo a largo plazo una vez que la demanda es fiable.
- »Las 7 categorías de costes ocultos que deciden el ganador real: consumibles (quién paga las tintas, agujas, cartuchos, película protectora), equipo (máquinas, fuentes de alimentación, acceso al autoclave), suministros y comisiones de procesamiento de tarjetas, soporte de reservas/recepción y administración, marketing y flujo de clientes sin cita generado por la marca del estudio, seguros y el coste del riesgo de demanda (bajo comisión el estudio comparte sus semanas flojas; bajo alquiler usted las asume solo).
- »La regla de la reserva de alquiler de 3 meses: nunca cambie al alquiler de silla sin mantener primero tres meses de costes operativos totales en reserva. El alquiler de silla convierte un coste variable (comisión solo cuando usted gana) en un coste fijo (alquiler tanto si gana como si no). La reserva es lo que le permite superar una racha floja, una enfermedad o un traslado sin forzar una decisión llevada por el pánico.
- »La fiabilidad de la demanda es la verdadera variable: el alquiler de silla recompensa un volumen elevado constante y castiga la volatilidad. Un artista con una lista de espera estable debería hacer los cálculos sobre el alquiler; un artista con reservas estacionales o impredecibles suele estar mejor protegido por la comisión, incluso si las matemáticas de partida favorecen el alquiler.
Inversión en equipos: el ROI más allá del precio marcado
Cada compra importante de equipo debería tener un modelo de negocio, no solo una preferencia de marca. El precio de compra es solo la parte visible del coste, y el período de recuperación de la inversión es la cifra que realmente importa para el flujo de caja.
- »Coste total de propiedad, no el precio marcado: el coste real de una máquina incluye los consumibles a los que le compromete, el mantenimiento y las revisiones, la fuente de alimentación y los grips que necesita, y su eventual sustitución. Una máquina más barata que le bloquea con cartuchos propietarios caros puede costar más a lo largo de su vida útil que una más cara que acepta piezas universales.
- »El período de recuperación de la inversión es la métrica clave: coste de compra ÷ ingresos netos que genera el equipo por sesión, semana o día. Los ingresos netos por sesión son los ingresos brutos menos los consumibles que consume esa sesión. Una rotativa de 400 £ utilizada para sesiones netas de 150 £ se amortiza en unas tres sesiones a pleno uso, pero la cifra honesta utiliza su utilización realista, no la capacidad máxima.
- »Valoración de nuevo frente a usado: las máquinas profesionales consolidadas tienden a mantener su valor y pueden durar muchos años con mantenimiento; las máquinas de bobinas son mecánicamente sencillas y pueden funcionar durante mucho tiempo. El equipo usado puede ser adecuado, pero aplique una prima de riesgo: un historial de mantenimiento desconocido es un riesgo real en un recipiente a presión como un autoclave, menos en una máquina de bobinas.
- »Amortización y deducción fiscal: en el Reino Unido, la mayoría de los equipos se deducen íntegramente en el año de compra a través de la Annual Investment Allowance y, de lo contrario, a través de la deducción por amortización del fondo principal del 18 % anual sobre el saldo decreciente [4]; EE. UU. utiliza la Section 179 o MACRS. Su propia contabilidad puede distribuir el coste a lo largo de la vida útil realista. Confirme el tratamiento con su contable antes de confiar en una cifra.
- »Cuándo el arrendamiento supera a la compra: el arrendamiento o la financiación tienen sentido cuando la reserva de efectivo importa más que el coste total, cuando el equipo se queda obsoleto rápidamente o cuando el tratamiento fiscal de las cuotas de arrendamiento es favorable en su jurisdicción. La compra directa casi siempre cuesta menos en total, pero inmoviliza un capital que un estudio joven puede necesitar para su resiliencia.
Cumplimiento fiscal para profesionales del body art
Los impuestos son donde el desconocimiento empresarial se vuelve caro más rápidamente. Los principios son específicos de cada jurisdicción, pero la disciplina es universal: separe el dinero comercial del personal, registre cada deducción legítima sobre la marcha y reserve el impuesto debido en el momento en que ingresen los fondos.
- »Clasificación de asalariado frente a autónomo: un artista independiente que alquila una silla es casi siempre autónomo (Self Assessment en el Reino Unido, Schedule C / 1099 en EE. UU.) [2]; un artista empleado en un estudio con salario no lo es (PAYE en el Reino Unido, W-2 en EE. UU.). La clasificación determina quién gestiona los impuestos, quién paga la National Insurance / impuesto sobre la nómina y qué se puede deducir. La clasificación errónea es una verdadera área de riesgo que las autoridades fiscales examinan activamente.
- »Categorías de gastos deducibles específicas del body art: equipos y máquinas (deducciones por amortización del Reino Unido / Annual Investment Allowance [4]), consumibles (tintas, agujas, cartuchos, guantes, película protectora), alquiler de silla o costes del estudio, seguro de indemnización profesional y de responsabilidad civil general, formación y certificación (BBP, primeros auxilios, talleres), suscripciones a software de reservas y diseño, viajes de trabajo, afiliaciones profesionales y fotografía de portafolio. Los artículos de uso personal, las comidas con clientes y la ropa ordinaria no son deducibles.
- »Métodos simplificados frente a costes reales del Reino Unido: los gastos simplificados del HMRC le permiten reclamar una tarifa plana por el uso comercial de la vivienda (26 £/mes con 101+ horas/mes) y una tarifa por kilometraje para los viajes, en lugar de calcular la proporción real [1]. El método simplificado requiere menos gestión administrativa; el de costes reales puede ser mayor si su proporción real de uso comercial es elevada. Puede elegir la opción que dé el mejor resultado, pero sea constante dentro de una misma categoría.
- »Fundamentos en EE. UU.: la Schedule C declara el beneficio o la pérdida de la actividad [6]; las categorías deducibles reflejan la lista del Reino Unido (suministros, amortización, oficina en casa, formación). El impuesto sobre el trabajo autónomo (Social Security y Medicare) se aplica sobre el beneficio neto, y muchos estados gravan los servicios con impuesto de ventas (sales tax); consulte el tratamiento específico del body art en su estado, ya que varía.
- »Umbrales de IVA / GST: el Reino Unido exige el registro de IVA una vez que la facturación imponible supera las 90.000 £ en cualquier período móvil de 12 meses [3]; Australia exige el registro del GST con 75.000 A$ [8]; los Estados miembros de la UE fijan cada uno su propio régimen y umbral de IVA. Superar el umbral cambia la matemática de sus precios de la noche a la mañana: planifíquelo antes de alcanzarlo, no después.
- »Mantenimiento de registros y preparación para auditorías: conserve registros contemporáneos, con los recibos capturados a medida que gasta, no reconstruidos en enero [2]. Un registro de gastos categorizado a lo largo del año transforma unas prisas frenéticas y propensas a errores en una entrega rutinaria a su contable, y es su única defensa real si la autoridad fiscal llega a hacer preguntas. El Tax Deduction Tracker existe para hacer que ese hábito sea de tan poca fricción que realmente lo mantenga.
Diversificación de ingresos y economía del estudio
Un estudio que depende enteramente del tiempo de silla es frágil. Los estudios resilientes crean ingresos secundarios que siguen rindiendo cuando la silla está vacía.
- »Márgenes de venta al por menor: los productos de cuidado posterior, las joyas corporales de calidad y el merchandising con la marca del estudio tienen márgenes saludables y sirven al cliente al mismo tiempo. El cuidado posterior en particular es una venta natural, el cliente lo necesita, y vender el producto adecuado protege el trabajo que usted acaba de realizar.
- »La formación de aprendices como ingreso: un aprendizaje estructurado puede ser una fuente de ingresos además de un plan de sucesión, pero solo donde la regulación local permita cobrar por la formación y el estudio pueda impartirla genuinamente. Trátelo como un programa real con obligaciones reales, no como una tarifa por mirar.
- »Economía de las convenciones: las convenciones generan visibilidad y reservas concentradas, pero los costes del stand, el viaje y el alojamiento pueden borrar el margen si usted no fija el precio del trabajo para absorberlos. Gestione una convención como su propio mini caso de negocio, con su propio punto de equilibrio.
- »El colchón regulatorio: la regulación en el body art cambia, restricciones REACH sobre pigmentos, normas sobre materiales de joyería, cambios en las licencias. Un colchón financiero es lo que le permite absorber un cambio de producto forzoso o una actualización de cumplimiento sin que se convierta en una crisis. Los ingresos diversificados financian ese colchón.
Chequeo anual de salud financiera del estudio
Una revisión sistemática de 12 puntos para realizar una vez al año, idealmente unas semanas antes del final de su año fiscal, de modo que cualquier acción correctiva caiga en el período adecuado.
- 1Benchmarking de tarifas: vuelva a comprobar sus precios frente a las tarifas de mercado actuales. Mantenerse estancado en el precio durante años es un recorte salarial en términos reales una vez que se contabilizan los costes y la inflación.
- 2Reevaluación del modelo de alquiler: recalcule su punto de equilibrio entre alquiler de silla y comisión frente a los ingresos reales de este año. El modelo que era correcto para el volumen del año pasado puede no serlo ahora.
- 3Actualización de la amortización de equipos: actualice el valor contable de sus máquinas y autoclave, y señale cualquier elemento que se acerque al final de su vida útil para presupuestar su sustitución y que no le tome por sorpresa.
- 4Auditoría de categorías de gastos: revise los gastos de todo el año por categoría. Busque específicamente las deducciones que haya omitido; el uso de oficina en casa y los pequeños consumibles son los elementos que se reclaman por debajo de lo debido con más frecuencia.
- 5Revisión de seguros: confirme que las coberturas de indemnización profesional y responsabilidad civil general aún coinciden con sus actividades e ingresos reales. El infraseguro es invisible hasta que necesita hacer una reclamación.
- 6Conciliación de la estimación de impuestos: compare el impuesto realmente reservado frente al impuesto que probablemente deba. Corrija cualquier déficit ahora, mientras aún hay tiempo para reservar dinero, en lugar de hacerlo durante el pánico de la fecha límite de presentación.
- 7Adecuación de la reserva de efectivo: confirme que aún mantiene la reserva de 3 meses de costes operativos. Si la ha utilizado, reconstruirla es la prioridad antes de cualquier gasto discrecional.
- 8Comprobación de la separación de cuentas: confirme que el dinero comercial y el personal están verdaderamente separados. Las cuentas mezcladas son la causa principal de la pérdida de deducciones y de las dificultades en las auditorías.
- 9Vigilancia del umbral de IVA/GST: proyecte la facturación de este año frente al umbral de registro. Si está a una distancia de alcance, planifique con antelación el registro y sus implicaciones en los precios.
- 10Coherencia del modelo de precios: confirme que su cobro mínimo, tarifa por hora y precios de flash siguen siendo coherentes entre sí y continúan cubriendo los gastos generales, no solo el salario.
- 11Examen de la diversificación de ingresos: evalúe qué proporción de ingresos proviene del tiempo de silla frente a la venta al por menor, la formación y las convenciones, y si esa mezcla es lo suficientemente resistente.
- 12Consulta de asesoramiento profesional: reserve la conversación anual con su contable antes de las prisas de la fecha límite, no durante ellas. Un buen consejo tomado a tiempo es barato; las correcciones realizadas tarde no lo son.
Errores financieros críticos
Errores comunes en las finanzas del estudio con consecuencias desproporcionadas, los sutiles, no solo los obvios.
- Fijación de precios por intuición sin datos de mercado — fijar precios por instinto y luego no volver a revisarlos nunca. Sin benchmarking, un artista no tiene forma de saber si está dejando dinero sobre la mesa o si se está dejando fuera del mercado por precio, y el instinto casi siempre se equivoca cobrando de menos.
- Cambiar al alquiler de silla sin reserva — pasar a un modelo de alquiler de coste fijo sin colchón de efectivo convierte el primer mes flojo en una crisis. La reserva de 3 meses no es una precaución opcional, es la condición estructural que hace que el alquiler de silla sea sostenible.
- Mezclar cuentas personales y comerciales — gestionar todo a través de una sola cuenta destruye silenciosamente las deducciones (no puede probar qué fue un gasto comercial) y dificulta mucho más cualquier inspección fiscal. Las cuentas separadas desde el primer día son la disciplina financiera más barata disponible.
- Omitir las deducciones por oficina en casa y pequeños consumibles — los artistas reclaman rutinariamente los grandes costes obvios y olvidan los pequeños costes legítimos: uso de oficina en casa, kilometraje, software, formación [1] [6]. A lo largo de un año, estos se suman para marcar una diferencia fiscal significativa.
- No presupuestar la sustitución de equipos — tratar una máquina o un autoclave como una compra única en lugar de como un activo amortizable que necesitará sustituirse. El estudio que no ha reservado nada se ve obligado a realizar una compra de pánico financiada en el peor momento.
- Tratar los impuestos como un evento de fin de año — descubrir la factura fiscal en enero en lugar de reservar dinero a medida que ingresan los fondos. El impuesto debido no es su dinero; los estudios que fracasan aquí gastaron dinero que nunca fue suyo y luego no pudieron aportarlo cuando se les exigió.
Marcos regulatorios y fiscales
Comparación por jurisdicciones de las normas fiscales y de competencia que rigen las finanzas del estudio. Los umbrales y las normas cambian; confirme las cifras actuales con la autoridad correspondiente o con un contable local antes de confiar en ellas.
- HMRC Self Assessment: los artistas autónomos se registran en la HMRC y presentan una declaración anual. El año fiscal transcurre del 6 de abril al 5 de abril; las declaraciones y el pago vencen el 31 de enero posterior al cierre del año.
- Umbral de registro de IVA: 90.000 £ de facturación imponible en cualquier período móvil de 12 meses (desde el 1 de abril de 2024) [3]. El registro es obligatorio una vez superado y cambia la matemática de sus precios de inmediato.
- Making Tax Digital for Income Tax: los registros digitales y las actualizaciones trimestrales pasan a ser obligatorios para los autónomos con ingresos computables superiores a 50.000 £ a partir del 6 de abril de 2026, superiores a 30.000 £ a partir de abril de 2027 y superiores a 20.000 £ a partir de abril de 2028.
- Deducciones por amortización / Annual Investment Allowance: las compras de equipos se desgravan a través de capital allowances, permitiendo la AIA amortizar activos aptos en el año de compra hasta un límite.
- Gastos simplificados: opciones de tarifa plana para el uso comercial de la vivienda (26 £/mes para 101+ h/mes) y kilometraje, una alternativa al prorrateo de los costes reales.
- IRS Schedule C: los artistas autónomos declaran los beneficios o pérdidas de la actividad en la Schedule C, deduciendo suministros, amortización, oficina en casa y formación.
- 1099 frente a W-2: los independientes que alquilan una silla suelen ser 1099 (autónomos); los artistas empleados en un estudio son W-2. La clasificación errónea es un área de control activo por parte del IRS y de los estados.
- Impuesto sobre el trabajo autónomo: las cotizaciones a la Social Security y Medicare se aplican sobre el beneficio neto del trabajo autónomo, además del impuesto sobre la renta.
- Impuesto de ventas estatal sobre servicios: muchos estados gravan los servicios, y el tratamiento del body art varía según el estado; confirme la norma específica de su estado.
- La Section 179 y el MACRS rigen cómo se amortiza el equipo en EE. UU. La IRS Publication 535 (Business Expenses) se dejó de publicar tras su edición de 2022; las instrucciones de la Schedule C cubren ahora la mayor parte de lo que trataba [6].
- IVA de la UE: cada Estado miembro fija su propio régimen de IVA y su umbral de registro; los servicios transfronterizos siguen las reglas de la UE sobre el lugar de realización de la prestación. No existe un umbral único a nivel de toda la UE.
- Australia, ABN y GST: se opera bajo un Australian Business Number; el registro del GST es obligatorio con 75.000 A$ de facturación, con pagos a cuenta PAYG para el impuesto corriente.
- Tailandia: el impuesto sobre la renta de las personas físicas se aplica mediante tramos progresivos; los profesionales autónomos declaran los ingresos comerciales bajo el sistema del impuesto sobre la renta de las personas físicas.
- Singapur: los empresarios individuales declaran los ingresos comerciales como ingresos personales; el registro del GST es obligatorio por encima de 1 millón de S$ de facturación imponible, gestionado por la IRAS.
- Derecho de la competencia (interjurisdiccional): la fijación de precios y los precios coordinados entre estudios competidores son ilegales por igual en el Reino Unido (CMA), la UE, EE. UU. y Australia; las decisiones independientes de fijación de precios respaldadas por datos públicos siguen siendo legales en todas partes.
Nota de Patrick
"Llegué al body art desde el sector industrial, y esa combinación me enseñó algo que a la mayoría de los artistas nunca se les dice: el oficio y la empresa son dos disciplinas diferentes, y ser brillante en una no le dice nada sobre la otra. He visto a artistas verdaderamente con talento, personas cuyo trabajo admiraba, perder sus estudios. Ninguno de ellos lo perdió porque los tatuajes no fueran lo suficientemente buenos. Lo perdieron porque nadie les había hecho nunca sentarse a analizar los números. En el sector industrial, no se puede gestionar una línea de producción por instinto. Usted conoce su coste por unidad, su margen, su punto de equilibrio, su tabla de amortización, porque si no lo hace, la empresa simplemente se acaba, y a las matemáticas les da igual lo capacitadas que estén las personas. Los estudios no son diferentes, solo lo ocultan durante más tiempo, porque una silla llena da la sensación de éxito incluso cuando el estudio está perdiendo dinero silenciosamente en cada hora. La dura verdad es esta: un artista que trata la gestión empresarial como algo inferior a él, o como algo que resolverá más adelante, está tomando una decisión sobre su carrera, tanto si se da cuenta como si no. La hoja de cálculo no es el enemigo del arte. Es lo que le permite seguir creando arte durante veinte años en lugar de cinco. Fije precios con conocimiento de causa. Mantenga el dinero comercial y el personal separados. Reserve el impuesto el día en que ingrese. Mantenga una reserva antes de asumir un coste fijo. Nada de eso es complicado, y todo ello es opcional hasta el día en que es lo único que le habría salvado."
Fundador y experto en piercing
Poli International
Preguntas frecuentes
▸¿Qué es este marco de gestión empresarial y por qué es fundamental para tatuadores y profesionales del piercing?
▸¿Qué umbrales financieros y referencias específicas deben supervisar los profesionales para la estabilidad regulatoria y operativa?
▸¿Cómo se lleva a cabo sistemáticamente el procedimiento para mantener la salud financiera del estudio a largo plazo?
▸¿Cuál es el principal error financiero respecto a las transiciones de alquiler y cómo se evita?
▸¿Cuál es el error común respecto a la gestión de fondos y cuál es la estrategia para evitarlo?
▸¿Qué exigen los marcos regulatorios y fiscales a los profesionales autónomos del body art?
Especificaciones técnicas
| Parámetro | Estándar / Valor |
|---|---|
| Umbral de registro de IVA en el Reino Unido | 90.000 £ de facturación imponible, período móvil de 12 meses (desde el 1 de abril de 2024) |
| Umbral de registro del GST en Australia | 75.000 A$ de facturación anual |
| Reserva de efectivo antes del cambio al alquiler de silla | 3 meses de costes operativos totales |
| Punto de equilibrio del alquiler de silla | alquiler semanal ÷ tasa de comisión = ingresos semanales del punto de equilibrio |
| Deducción fiscal de equipos en el Reino Unido | AIA (habitualmente 100 % en el primer año); de lo contrario, 18 % sobre el saldo decreciente |
| Equipos en su propia contabilidad | Distribuido a lo largo de la vida útil real |
| Gastos simplificados para oficina en casa en el Reino Unido | 26 £/mes para 101+ h/mes de uso comercial |
| Presupuesto de consumibles | 200–400 £ por artista a tiempo completo al mes |
| Indemnización profesional (empresario individual en el Reino Unido) | A menudo unos pocos cientos de libras al año; solicite presupuestos |
| Fecha límite de presentación de Self Assessment en el Reino Unido | 31 de enero posterior al año fiscal del 6 de abril al 5 de abril |
| Reparto de comisión típico | 30–50 % de los ingresos por pieza para el estudio |
Referencias
- [1]HMRC, Simplified expenses if you are self-employed.https://www.gov.uk/simpler-income-tax-simplified-expenses
- [2]HMRC, Self Assessment tax returns.https://www.gov.uk/self-assessment-tax-returns
- [3]HMRC, VAT registration thresholds.https://www.gov.uk/vat-registration/when-to-register
- [4]HMRC, Claim capital allowances (including the Annual Investment Allowance).https://www.gov.uk/capital-allowances
- [5]IRS, Publication 535, Business Expenses (discontinued after the 2022 edition).https://www.irs.gov/publications/p535
- [6]IRS, Schedule C (Form 1040), Profit or Loss from Business.https://www.irs.gov/forms-pubs/about-schedule-c-form-1040
- [7]Competition and Markets Authority (UK), Price fixing and competition law.https://www.gov.uk/cartels-price-fixing
- [8]Australian Taxation Office, GST registration.https://www.ato.gov.au/businesses-and-organisations/gst-excise-and-indirect-taxes/gst/registering-for-gst
- [9]Revenue Department of Thailand, Personal Income Tax.https://www.rd.go.th/english/6045.html
- [10]Inland Revenue Authority of Singapore (IRAS), Self-employed/sole-proprietor income tax.https://www.iras.gov.sg/taxes/individual-income-tax/self-employed-and-partnerships
Lleve la ciencia a la práctica
Este estándar técnico es la base arquitectónica de nuestras herramientas analíticas profesionales.