
Financieel en operationeel beheer voor bodyartstudio's

Zakelijke vaardigheden vormen de ontbrekende pijler in de professionele opleiding voor bodyart. Een artist kan technisch van wereldklasse zijn en toch de studio verliezen omdat niemand hen heeft geleerd hoe werk te beprijzen, een huurmodel te structureren, de aanschaf van apparatuur te evalueren of aan de goede kant van de belastingdienst te blijven. Deze referentie vertaalt prijsstrategie, de economie van stoelhuur en provisie, kapitaalinvesteringsanalyse en de naleving van belastingverplichtingen voor zelfstandigen naar de specifieke operationele context van tattoo- en piercingstudio's in de rechtsgebieden van het VK, de EU, de VS en Australië. Het is de zakelijke aanvulling op de klinische en technische wiki's.
Opleiding in bodyart is overweldigend technisch en klinisch van aard. Leerlingtrajecten doceren naalddiepte, sterilisatie, anatomie en nazorg, en ze doceren dat goed. Wat vrijwel geen enkel leerlingtraject leert, is hoe u het bedrijf runt waar het ambacht deel van uitmaakt. Het resultaat is een beroepsgroep vol mensen die foutloos werk kunnen uitvoeren, maar geen kader hebben om te bepalen wat ze ervoor moeten vragen, welk huurmodel hen niet stilzwijgend failliet zal maken, of de aanschaf van een machine van £ 4.000 financieel zinvol is, of hoeveel van elke verdiende pond daadwerkelijk aan de belastingdienst toebehoort in plaats van aan henzelf. Een gebrek aan zakelijk inzicht beëindigt vele studiocarrières die met alleen vakmanschap overeind zouden zijn gebleven.
De financiële kant van een studio is niet ingewikkeld op de manier waarop technisch werk dat is; het vereist geen jaren van praktijk onder toezicht. Het vereist een handvol juiste concepten die consistent worden toegepast: ken uw werkelijke kosten, bepaal uw prijzen ten opzichte van de markt zonder het mededingingsrecht te schenden, modelleer uw huurstructuur op basis van uw werkelijke volume, beschouw apparatuur als een investering met een terugverdientijd, en zet belastinggeld opzij op het moment dat het binnenkomt in plaats van er in januari achter te komen dat u het verschuldigd bent. Deze referentie behandelt elk van deze onderwerpen achtereenvolgens, met de rechtsgebiedspecifieke details die generiek advies voor kleine bedrijven altijd weglaat.
Prijsarchitectuur: marktbenchmarking zonder prijsafspraken
Prijsstelling is de financiële beslissing met de allerhoogste hefboomwerking die een studio neemt, en tevens degene die het vaakst op gevoel wordt genomen. Het doel is om prijzen vast te stellen met kennis van de markt, niet in afstemming met concurrenten; de grens tussen die twee zaken is een juridische.
- »Marktbewustzijn vs. prijsafspraken: Het is volkomen rechtmatig om te onderzoeken wat vergelijkbare studio's vragen, wat openbaar geadverteerde tarieven, gepubliceerde prijslijsten en algemene marktkennis zijn, en om uw eigen prijzen vast te stellen in het licht van die informatie [7]. Het is onrechtmatig voor concurrerende studio's om onderling afspraken te maken over wat ze vragen, om prijsverhogingen te coördineren of om het werkgebied te verdelen. Het onderscheid ligt in de onafhankelijkheid van de beslissing: openbare gegevens verzamelen en alleen beslissen is legaal; praten met een concurrent over wat u beiden zult vragen is het maken van prijsafspraken, ongeacht hoe informeel het gesprek ook voelt.
- »Legitieme gegevensbronnen: Openbaar geadverteerde studiotarieven, gepubliceerde minimumtarieven, prijzen op conventies, kostengegevens van leveranciers en geaggregeerde benchmarktools (die reeksen presenteren, geen gecoördineerde doelen) zijn allemaal deugdelijke invoergegevens. De Studio Pricing Benchmark-tool bestaat precies om u context over markttarieven te bieden zonder dat u ooit contact hoeft op te nemen met een concurrent.
- »De drie prijsmodellen: uurtarief (het meest transparant, het beste voor ingewikkeld maatwerk), minimumtarief (dekt de minimale kosten voor het openen van de stoel bij kleine stukken), en een vast tarief per stuk (vooraf onderhandeld voor gedefinieerde ontwerpen). De meeste studio's gebruiken een combinatie: een minimumtarief dat boven een bepaalde drempelgrootte overgaat in een uurtarief.
- »Het uurtarief van onderop opbouwen: beoogd netto-jaarinkomen ÷ realistische declareerbare uren, en vervolgens de vaste studiokosten per uur toevoegen (huur, nutsvoorzieningen, verzekeringen, verbruiksartikelen, afschrijving van apparatuur) en een marge voor ondernemersrisico. Een prijsstelling die alleen het loon van de artist dekt en de vaste kosten negeert, is de meest voorkomende manier waarop een drukke studio alsnog geld verliest.
- »Te weinig vragen is de standaard faalmodus: getalenteerde artists vragen routinematig minder dan wat hun portfolio rechtvaardigt, omdat het verhogen van prijzen aanmatigend voelt. Marktbenchmarking herstructureert de vraag; het is niet «ben ik meer waard?», maar «waar sta ik daadwerkelijk ten opzichte van de markt?», wat een eerlijkere en beter te beantwoorden vraag is.
Stoelhuur vs. provisie: de werkelijke kostenvergelijking
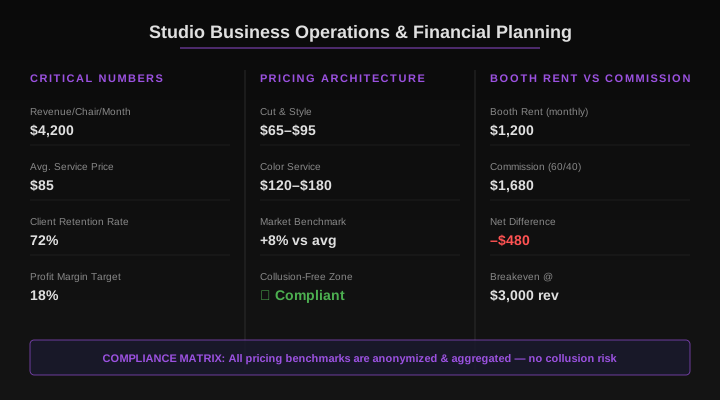
De keuze tussen het betalen van een vaste stoelhuur en het afstaan van een provisiepercentage aan de studio wordt meestal emotioneel gemaakt: de artist wil onafhankelijkheid, of de studio wil voorspelbare inkomsten. De cijfers vertellen een duidelijker verhaal dan de emoties, en het antwoord verandert met het omzetvolume.
- »De twee structuren: bij stoelhuur betaalt de artist een vaste wekelijkse of maandelijkse vergoeding en behoudt 100% van de omzet uit klanten, waarbij hij zijn eigen apparatuur en benodigdheden verzorgt. Bij provisie betaalt de artist vooraf niets, maar geeft de studio een percentage van elk werk (doorgaans 30–50%), en kan de studio apparatuur en verbruiksartikelen leveren.
- »De break-evenberekening: wekelijkse huur ÷ provisiepercentage = de wekelijkse omzet waarbij beide modellen precies evenveel opleveren. Bij £ 200/week huur tegenover een alternatief van 40% provisie ligt het break-evenpunt op £ 500/week. Daaronder wint provisie (geen vaste overhead om te dragen); daarboven wint stoelhuur (u houdt meer over van elke extra pond). De meeste consistente voltijd-artists zitten ruim boven hun break-evenpunt, waardoor stoelhuur het betere langetermijnmodel is zodra de vraag betrouwbaar is.
- »De 7 verborgen kostencategorieën die de echte winnaar bepalen: verbruiksartikelen (wie betaalt voor inkten, naalden, cartridges, barrièrefilm), apparatuur (machines, voedingen, toegang tot de autoclaaf), nutsvoorzieningen en pinkosten, boekings-/receptie- en administratieve ondersteuning, marketing en inloopstroom gegenereerd door het studiomerk, verzekeringen, en de kosten van het vraagrisico (bij provisie deelt de studio uw magere weken; bij huur draagt u ze alleen).
- »De regel van 3 maanden huurreserve: stap nooit over op stoelhuur zonder eerst drie maanden aan totale operationele kosten als reserve aan te houden. Stoelhuur zet variabele kosten (alleen provisie als u verdient) om in vaste kosten (huur ongeacht of u verdient of niet). De reserve is wat u door een rustige periode, een ziekte of een verhuizing helpt zonder een paniekbeslissing af te dwingen.
- »De betrouwbaarheid van de vraag is de werkelijke variabele: stoelhuur beloont een consistent hoog volume en straft volatiliteit af. Een artist met een gestage wachtlijst zou de cijfers voor huur moeten doorrekenen; een artist met seizoensgebonden of onvoorspelbare boekingen is vaak beter beschermd door provisie, zelfs als de globale berekening in het voordeel van huur uitvalt.
Investeringen in apparatuur: ROI voorbij de aanschafprijs
Elke aanzienlijke aanschaf van apparatuur moet een zakelijke onderbouwing hebben, niet alleen een merkvoorkeur. De aanschafprijs is slechts het zichtbare deel van de kosten, en de terugverdientijd is het getal dat er daadwerkelijk toe doet voor de cashflow.
- »Totale eigendomskosten (total cost of ownership), niet de aanschafprijs: de werkelijke kosten van een machine omvatten de verbruiksartikelen waartoe deze u verplicht, onderhoud en servicebeurten, de voeding en grips die deze nodig heeft, en uiteindelijke vervanging. Een goedkopere machine die u vastzet aan dure merkgebonden cartridges kan over de gehele levensduur meer kosten dan een duurdere die universele onderdelen accepteert.
- »De terugverdientijd is de belangrijkste maatstaf: aanschafkosten ÷ netto-inkomsten die de apparatuur per sessie, week of dag genereert. Netto-inkomsten per sessie zijn de brutoomzet minus de verbruiksartikelen die die sessie verbruikt. Een rotary-machine van £ 400 die wordt gebruikt voor sessies van £ 150 netto verdient zichzelf terug in ongeveer drie sessies bij volledig gebruik, maar het eerlijke cijfer maakt gebruik van uw realistische bezettingsgraad, niet van de maximale capaciteit.
- »Waardering van nieuw vs. gebruikt: gevestigde professionele machines behouden doorgaans hun waarde en kunnen met onderhoud vele jaren meegaan; spoelmachines zijn mechanisch eenvoudig en kunnen lang meegaan. Gebruikte apparatuur kan deugdelijk zijn, maar pas een risicopremie toe: een onbekende onderhoudshistorie is een reëel risico bij een drukvat zoals een autoclaaf, minder bij een spoelmachine.
- »Afschrijving en fiscale aftrek: in het VK wordt de meeste apparatuur in het jaar van aanschaf volledig vrijgesteld via de Annual Investment Allowance, en anders via de afschrijvingsaftrek van de hoofdpool (main-pool writing-down allowance) van 18% per jaar op basis van een degressief saldo [4]; de VS gebruikt Section 179 of MACRS. Uw eigen boekhouding kan de kosten spreiden over de realistische levensduur. Bevestig de behandeling met uw accountant voordat u op een cijfer vertrouwt.
- »Wanneer leasing het wint van kopen: leasing of financiering is zinvol wanneer de contantenreserve belangrijker is dan de totale kosten, wanneer de apparatuur snel veroudert, of wanneer de fiscale behandeling van leasebetalingen gunstig is in uw rechtsgebied. Rechtstreekse aanschaf kost in totaal vrijwel altijd minder, maar legt kapitaal vast dat een jonge studio nodig kan hebben voor veerkracht.
Naleving van belastingverplichtingen voor bodyartprofessionals
Belastingen zijn de plek waar een gebrek aan zakelijk inzicht het snelst duur wordt. De principes verschillen per rechtsgebied, maar de discipline is universeel: scheid zakelijk en privégeld, leg elke legitieme aftrekpost onderweg vast en zet de verschuldigde belasting opzij op het moment dat inkomsten binnenkomen.
- »Classificatie als werknemer vs. zelfstandige: een onafhankelijke artist die een stoel huurt is vrijwel altijd zelfstandige (VK Self Assessment, VS Schedule C / 1099) [2]; een door de studio in dienst genomen artist met een salaris is dat niet (VK PAYE, VS W-2). De classificatie bepaalt wie de belasting afhandelt, wie de National Insurance / loonbelasting betaalt en wat er kan worden afgetrokken. Foutieve classificatie is een reëel risicogebied dat de belastingdienst actief onderzoekt.
- »Aftrekbare kostenposten specifiek voor bodyart: apparatuur en machines (fiscale investeringsaftrek VK / Annual Investment Allowance [4]), verbruiksartikelen (inkten, naalden, cartridges, handschoenen, barrièrefilm), stoelhuur of studiokosten, beroeps- en bedrijfsaansprakelijkheidsverzekering, training en certificering (BBP, EHBO, workshops), abonnementen op boekings- en ontwerpsoftware, zakelijke reizen, professionele lidmaatschappen en portfoliofotografie. Artikelen voor persoonlijk gebruik, maaltijden met klanten en gewone kleding zijn niet aftrekbaar.
- »Vereenvoudigde vs. werkelijke-kostenmethoden in het VK: met vereenvoudigde kosten van de HMRC kunt u een vast tarief claimen voor zakelijk gebruik van de woning (£ 26/maand bij 101+ uur/maand) en een kilometervergoeding voor reizen, in plaats van het werkelijke aandeel te berekenen [1]. Vereenvoudigd vergt minder administratie; werkelijke kosten kunnen hoger uitvallen als uw werkelijke zakelijke aandeel hoog is. U kunt kiezen welke methode het beste resultaat oplevert, maar u moet consistent blijven binnen een categorie.
- »Basisbeginselen in de VS: Schedule C vermeldt winst of verlies uit de onderneming [6]; aftrekbare categorieën weerspiegelen de Britse lijst (benodigdheden, afschrijving, thuiskantoor, training). Belasting voor zelfstandigen (Social Security en Medicare) is van toepassing op de nettowinst, en veel staten heffen omzetbelasting (sales tax) op diensten; controleer de behandeling van bodyart specifiek in uw staat, aangezien deze varieert.
- »Drempelwaarden voor btw / GST: het VK vereist btw-registratie zodra de belastbare omzet de £ 90.000 overschrijdt in een willekeurige periode van 12 opeenvolgende maanden [3]; Australië vereist GST-registratie bij A$ 75.000 [8]; EU-lidstaten bepalen elk hun eigen btw-regime en drempelwaarde. Het overschrijden van de drempelwaarde verandert uw prijsberekening van de ene op de andere dag: plan hiervoor voordat u deze bereikt, niet pas daarna.
- »Administratie en auditbereidheid: houd een contemporaine administratie bij, met bonnen die worden vastgelegd wanneer u geld uitgeeft, niet pas in januari gereconstrueerd [2]. Een gecategoriseerd uitgavenlogboek gedurende het hele jaar verandert een hectische, foutgevoelige wirwar in een routineuze overdracht aan uw accountant, en is uw enige echte verdediging als de belastingdienst ooit vragen stelt. De Tax Deduction Tracker bestaat om die gewoonte drempelarm genoeg te maken dat u deze ook daadwerkelijk volhoudt.
Omzetdiversificatie & studio-economie
Een studio die volledig afhankelijk is van stoeltijd is kwetsbaar. De veerkrachtige studio's bouwen secundaire inkomsten op die geld blijven opleveren wanneer de stoel leeg is.
- »Detailhandelsmarges: nazorgproducten, hoogwaardige bodypiercingsieraden en merkartikelen bieden gezonde marges en dienen tegelijkertijd de klant. Met name nazorg is een natuurlijke verkoop; de klant heeft het nodig, en het verkopen van het juiste product beschermt het werk dat u zojuist heeft afgeleverd.
- »Opleiding van leerlingen als inkomstenbron: een gestructureerd leertraject kan zowel een inkomstenstroom als een opvolgingsplan zijn, maar alleen waar lokale regelgeving het vergoeden van trainingen toestaat en de studio deze daadwerkelijk kan bieden. Behandel het als een serieus programma met echte verplichtingen, niet als een vergoeding voor het toekijken.
- »Economie van conventies: conventies genereren naamsbekendheid en geconcentreerde boekingen, maar standkosten, reizen en accommodatie kunnen de marge tenietdoen als u het werk niet zo beprijst dat het deze kosten opvangt. Run een conventie als een eigen mini-businesscase, met een eigen break-evenpunt.
- »De regelgevende buffer: regelgeving in bodyart verandert – REACH-beperkingen op pigmenten, regels voor sieradenmateriaal, wijzigingen in vergunningen. Een financiële buffer stelt u in staat een gedwongen productoverstap of een nalevingsupgrade op te vangen zonder dat dit een crisis wordt. Gediversifieerde inkomsten financieren die buffer.
Jaarlijkse financiële gezondheidscheck voor de studio
Een systematische evaluatie van 12 punten die eenmaal per jaar moet worden uitgevoerd, bij voorkeur enkele weken voor het einde van uw belastingjaar, zodat eventuele corrigerende maatregelen in de juiste periode vallen.
- 1Tariefbenchmarking: controleer uw prijzen opnieuw ten opzichte van de huidige markttarieven. Jarenlang stilstaan met uw prijzen is in reële termen een loonsverlaging zodra er rekening wordt gehouden met kosten en inflatie.
- 2Herbeoordeling van het huurmodel: bereken het break-evenpunt van uw stoelhuur versus provisie opnieuw op basis van de werkelijke omzet van dit jaar. Het model dat juist was bij het volume van vorig jaar, is dat nu mogelijk niet meer.
- 3Bijgewerkte afschrijving van apparatuur: fris de boekwaarde van uw machines en autoclaaf op, en markeer alles wat het einde van zijn levensduur nadert, zodat vervanging is gebudgeteerd en u niet overvalt.
- 4Audit van kostencategorieën: beoordeel de uitgaven van het gehele jaar per categorie. Zoek specifiek naar aftrekposten die u over het hoofd heeft gezien; thuiskantoor en kleine verbruiksartikelen worden het meest ondergedecleerd.
- 5Controle van verzekeringen: bevestig dat de dekking voor beroeps- en bedrijfsaansprakelijkheid nog steeds aansluit bij uw werkelijke activiteiten en omzet. Onderverzekering is onzichtbaar totdat u een claim moet indienen.
- 6Aansluiting van de belastingraming: vergelijk de daadwerkelijk gereserveerde belasting met de waarschijnlijk verschuldigde belasting. Corrigeer een eventueel tekort nu, zolang er nog tijd is om geld opzij te zetten, in plaats van in de paniek van de aangiftedeadline.
- 7Toereikendheid van de contantenreserve: bevestig dat u nog steeds de reserve voor 3 maanden aan operationele kosten aanhoudt. Als u hierop heeft ingeteerd, heeft het heropbouwen ervan prioriteit boven alle discretionaire uitgaven.
- 8Controle op scheiding van rekeningen: bevestig dat zakelijk en privégeld echt gescheiden zijn. Vermengde rekeningen zijn de absoluut grootste oorzaak van verloren aftrekposten en problemen bij audits.
- 9Bewaking van de btw-/GST-drempelwaarde: projecteer de omzet van dit jaar ten opzichte van de registratiedrempel. Als u in de buurt komt, plan de registratie en de gevolgen daarvan voor de prijsstelling dan vooraf.
- 10Coherentie van het prijsmodel: bevestig dat uw minimumtarief, uurtarief en flashtarief nog steeds samenhangen en nog steeds de vaste kosten dekken, niet alleen het loon.
- 11Beoordeling van omzetdiversificatie: beoordeel welk aandeel van de inkomsten afkomstig was van stoeltijd versus detailhandel, trainingen en conventies, en of die mix voldoende veerkrachtig is.
- 12Controle van professioneel advies: boek het jaarlijkse gesprek met uw accountant vóór de drukte rond de deadline, niet erin. Goed advies dat vroeg wordt ingewonnen is goedkoop; late correcties zijn dat niet.
Kritieke financiële fouten
Veelvoorkomende financiële fouten in studio's met buitenproportionele gevolgen, de subtiele, niet alleen de voor de hand liggende.
- Beprijzen op onderbuikgevoel zonder marktgegevens — prijzen vaststellen op gevoel en deze vervolgens nooit meer herzien. Zonder benchmarking heeft een artist geen manier om te weten of hij geld laat liggen of zichzelf uit de markt prijst, en gevoel neigt er bijna altijd naar om te weinig te vragen.
- Overstappen op stoelhuur zonder reserve — overstappen op een huurmodel met vaste kosten zonder contantenbuffer verandert de eerste rustige maand in een crisis. De reserve voor 3 maanden is geen optionele voorzorgsmaatregel, het is de structurele voorwaarde die stoelhuur overleefbaar maakt.
- Vermengen van privé- en zakelijke rekeningen — alles via één rekening laten lopen vernietigt stilzwijgend aftrekposten (u kunt niet bewijzen wat zakelijke kosten waren) en maakt elk belastingonderzoek veel moeilijker. Gescheiden rekeningen vanaf dag één vormen de goedkoopste financiële discipline die er is.
- Het mislopen van aftrekposten voor thuiskantoor en kleine verbruiksartikelen — artists claimen routinematig de grote voor de hand liggende kosten en vergeten de legitieme kleine, zoals gebruik van het thuiskantoor, kilometrage, software, training [1] [6]. Over een heel jaar telt dit op tot een aanzienlijk belastingverschil.
- Geen budget reserveren voor de vervanging van apparatuur — een machine of autoclaaf behandelen als een eenmalige aankoop in plaats van als een afschrijfbaar bedrijfsmiddel dat vervangen zal moeten worden. De studio die niets opzij heeft gezet, wordt op het slechtste moment gedwongen tot een gefinancierde paniekaankoop.
- Belasting zien als een gebeurtenis aan het einde van het jaar — de belastingaanslag in januari ontdekken in plaats van geld opzij te zetten zodra er inkomsten binnenkomen. Verschuldigde belasting is niet uw geld; de studio's die hierin falen, hebben geld uitgegeven dat nooit van hen was en konden het vervolgens op verzoek niet opbrengen.
Wettelijke & fiscale kaders
Vergelijking per rechtsgebied van de belasting- en mededingingsregels die van toepassing zijn op de studiofinanciën. Drempelwaarden en regels veranderen; bevestig de huidige cijfers bij de relevante autoriteit of een lokale accountant voordat u erop vertrouwt.
- HMRC Self Assessment: zelfstandige artists registreren zich bij de HMRC en dienen een jaarlijkse aangifte in. Het belastingjaar loopt van 6 april tot 5 april; aangiften en betalingen moeten uiterlijk 31 januari na afloop van het jaar worden voldaan.
- Drempelwaarde voor btw-registratie: £ 90.000 belastbare omzet in een willekeurige periode van 12 opeenvolgende maanden (sinds 1 april 2024) [3]. Registratie is verplicht zodra deze wordt overschreden en verandert uw prijsberekening onmiddellijk.
- Making Tax Digital for Income Tax: digitale dossiers en kwartaalupdates worden verplicht voor zelfstandigen met een kwalificerend inkomen van meer dan £ 50.000 vanaf 6 april 2026, meer dan £ 30.000 vanaf april 2027 en meer dan £ 20.000 vanaf april 2028.
- Fiscale investeringsaftrek / Annual Investment Allowance: de aanschaf van apparatuur wordt fiscaal verlicht via investeringsaftrek (capital allowances), waarbij de AIA het mogelijk maakt om kwalificerende bedrijfsmiddelen in het jaar van aanschaf tot een limiet af te schrijven.
- Vereenvoudigde kosten: opties voor een vast tarief voor zakelijk gebruik van de woning (£ 26/maand bij 101+ uur/maand) en kilometervergoeding, een alternatief voor het toerekenen van de werkelijke kosten.
- IRS Schedule C: zelfstandige artists melden winst of verlies uit het bedrijf op Schedule C, met aftrek van benodigdheden, afschrijvingen, thuiskantoor en training.
- 1099 vs. W-2: onafhankelijke artists die een stoel huren vallen doorgaans onder 1099 (zelfstandige); door de studio in dienst genomen artists vallen onder W-2. Foutieve classificatie is een actief handhavingsgebied voor de IRS en de staat.
- Belasting voor zelfstandigen: premies voor Social Security en Medicare zijn van toepassing op de nettowinst uit zelfstandige arbeid, naast de inkomstenbelasting.
- Omzetbelasting van de staat op diensten: veel staten heffen belasting op diensten, en de behandeling van bodyart verschilt per staat; controleer de specifieke regel van uw staat.
- Section 179 en MACRS bepalen hoe apparatuur wordt afgeschreven in de VS. IRS Publication 535 (Business Expenses) is na de editie van 2022 stopgezet; de instructies voor Schedule C behandelen nu het meeste van wat deze publicatie omvatte [6].
- EU-btw: elke lidstaat bepaalt zijn eigen btw-stelsel en registratiedrempel; grensoverschrijdende diensten volgen de EU-regels voor de plaats van dienst. Er is geen enkele EU-brede drempelwaarde.
- Australië, ABN en GST: werk onder een Australian Business Number; GST-registratie is verplicht bij een omzet van A$ 75.000, met PAYG-termijnbetalingen voor lopende belasting.
- Thailand: de personenbelasting is van toepassing op progressieve schijven; zelfstandige beoefenaars geven bedrijfsinkomsten aan onder het stelsel van de personenbelasting.
- Singapore: eenmanszaken geven bedrijfsinkomsten aan als persoonlijk inkomen; GST-registratie is verplicht boven S$ 1 miljoen aan belastbare omzet, beheerd door de IRAS.
- Mededingingsrecht (interjurisdictioneel): prijsafspraken en gecoördineerde prijsstelling tussen concurrerende studio's zijn evenzeer onrechtmatig in het VK (CMA), de EU, de VS als in Australië; onafhankelijke prijsbeslissingen op basis van openbare gegevens blijven overal rechtmatig.
Opmerking van Patrick
"Ik ben in de bodyart terechtgekomen vanuit een achtergrond in de productiesector, en die combinatie heeft mij iets geleerd wat de meeste artists nooit te horen krijgen: het ambacht en het bedrijf zijn twee verschillende disciplines, en uitblinken in de ene zegt u helemaal niets over de andere. Ik heb echt begaafde artists, mensen wier werk ik bewonderde, hun studio zien verliezen. Niet één van hen verloor deze omdat de tatoeages niet goed genoeg waren. Ze verloren hem omdat niemand hen ooit verplicht had om met de cijfers te gaan zitten. In de productiesector kunt u een productielijn niet op gevoel laten draaien. U kent uw kosten per eenheid, uw marge, uw break-evenpunt, uw afschrijvingsschema, want als u dat niet weet, houdt het bedrijf gewoon op te bestaan, en de wiskunde is onverschillig voor hoe bekwaam de mensen zijn. Studio's zijn niet anders, ze verbergen het alleen langer, omdat een bezette stoel voelt als succes, zelfs wanneer de studio stilzwijgend op elk uur geld verliest. De harde waarheid is deze: een artist die bedrijfsbeheer als beneden zijn waardigheid beschouwt, of als iets wat hij later wel regelt, neemt een beslissing over zijn carrière, of hij zich dat nu realiseert of not. Het rekenblad is niet de vijand van de kunst. Het is wat u in staat stelt om twintig jaar lang kunst te blijven maken in plaats van vijf jaar. Bepaal uw prijzen bewust. Houd uw zakelijke en privégeld gescheiden. Zet de belasting opzij op de dag dat deze binnenkomt. Houd een reserve aan voordat u ooit vaste kosten aangaat. Niets daarvan is ingewikkeld, en dat alles is optioneel tot op de dag dat het het enige is dat u gered zou hebben."
Oprichter & Piercingexpert
Poli International
Veelgestelde Vragen
▸Wat is dit kader voor zakelijke vaardigheden en waarom is het essentieel voor tatoeëerders en piercers?
▸Welke specifieke financiële drempelwaarden en benchmarks moeten professionals monitoren voor regelgevende en operationele stabiliteit?
▸Hoe wordt de procedure voor het behouden van een gezonde financiële situatie van de studio op de lange termijn systematisch uitgevoerd?
▸Wat is de primaire financiële fout met betrekking tot huuroverstappen en hoe wordt deze vermeden?
▸Wat is de veelvoorkomende fout met betrekking tot het beheer van fondsen en wat is de vermijdingsstrategie?
▸Wat vereisen wettelijke en fiscale kaders van zelfstandige bodyartprofessionals?
Technische Specificaties
| Parameter | Standaard / Waarde |
|---|---|
| Drempelwaarde voor btw-registratie in het VK | £ 90.000 belastbare omzet, 12 opeenvolgende maanden (sinds 1 april 2024) |
| Drempelwaarde voor GST-registratie in Australië | A$ 75.000 jaaromzet |
| Contantenreserve vóór de overstap naar stoelhuur | 3 maanden aan totale operationele kosten |
| Break-evenpunt voor stoelhuur | wekelijkse huur ÷ provisiepercentage = wekelijkse break-evenomzet |
| Fiscale aftrek voor apparatuur in het VK | AIA (meestal 100% in het eerste jaar); anders 18% op basis van een degressief saldo |
| Apparatuur in uw eigen boekhouding | Gesprijd over de realistische levensduur |
| Vereenvoudigde kosten voor thuiskantoor in het VK | £ 26/maand bij 101+ uur/maand zakelijk gebruik |
| Budget voor verbruiksartikelen | £ 200–400 per voltijd-artist per maand |
| Beroepsaansprakelijkheid (eenmanszaak in het VK) | Vaak een paar honderd pond per jaar; vraag offertes aan |
| Indieningstermijn voor UK Self Assessment | 31 januari volgend op het belastingjaar van 6 april–5 april |
| Typische provisieverdeling | 30–50% van de inkomsten per werkstuk naar de studio |
Referenties
- [1]HMRC, Simplified expenses if you are self-employed.https://www.gov.uk/simpler-income-tax-simplified-expenses
- [2]HMRC, Self Assessment tax returns.https://www.gov.uk/self-assessment-tax-returns
- [3]HMRC, VAT registration thresholds.https://www.gov.uk/vat-registration/when-to-register
- [4]HMRC, Claim capital allowances (including the Annual Investment Allowance).https://www.gov.uk/capital-allowances
- [5]IRS, Publication 535, Business Expenses (discontinued after the 2022 edition).https://www.irs.gov/publications/p535
- [6]IRS, Schedule C (Form 1040), Profit or Loss from Business.https://www.irs.gov/forms-pubs/about-schedule-c-form-1040
- [7]Competition and Markets Authority (UK), Price fixing and competition law.https://www.gov.uk/cartels-price-fixing
- [8]Australian Taxation Office, GST registration.https://www.ato.gov.au/businesses-and-organisations/gst-excise-and-indirect-taxes/gst/registering-for-gst
- [9]Revenue Department of Thailand, Personal Income Tax.https://www.rd.go.th/english/6045.html
- [10]Inland Revenue Authority of Singapore (IRAS), Self-employed/sole-proprietor income tax.https://www.iras.gov.sg/taxes/individual-income-tax/self-employed-and-partnerships
Breng Wetenschap in de Praktijk
Deze technische standaard vormt de architectonische basis voor onze professionele analytische hulpmiddelen.