
Gestão Financeira e Operacional para Estúdios de Body Art

A literacia empresarial é o pilar em falta na formação profissional de body art. Um artista pode ser tecnicamente de nível mundial e, ainda assim, perder o estúdio porque ninguém lhe ensinou a fixar o preço do trabalho, a estruturar um modelo de aluguer, a avaliar a compra de equipamento ou a manter-se em conformidade com as autoridades fiscais. Esta referência traduz a estratégia de preços, a economia do aluguer de bancada e das comissões, a análise do investimento de capital e o cumprimento dos impostos sobre o trabalho independente no contexto operacional específico dos estúdios de tatuagem e piercing nas jurisdições do Reino Unido, UE, EUA e Austrália. É o companheiro empresarial para as wikis clínicas e técnicas.
A formação em body art é predominantemente técnica e clínica. A aprendizagem ensina a profundidade da agulha, a esterilização, a anatomia e os cuidados posteriores, e ensina-o bem. O que quase nenhuma aprendizagem ensina é como gerir a empresa dentro da qual o ofício se insere. O resultado é uma profissão cheia de pessoas que conseguem executar trabalhos impecáveis e não têm qualquer estrutura para decidir quanto cobrar, qual o modelo de aluguer que não as levará silenciosamente à falência, se a compra de uma máquina de 4.000 £ faz sentido financeiro ou quanto de cada libra que ganham pertence realmente à autoridade fiscal e não a elas. A iliteracia empresarial põe fim a muitas carreiras de estúdio que a habilidade, por si só, teria sustentado.
O lado financeiro de um estúdio não é complicado da forma como o trabalho técnico é; não exige anos de prática supervisionada. Exige um punhado de conceitos corretos aplicados de forma consistente: conheça os seus custos reais, fixe preços de acordo com o mercado sem violar o direito da concorrência, modele a sua estrutura de aluguer com base no seu volume real, trate o equipamento como um investimento com um período de retorno e ponha o dinheiro dos impostos de parte no momento em que ele entra, em vez de descobrir que o deve em janeiro. Esta referência aborda cada um desses aspetos, por ordem, com os detalhes específicos de cada jurisdição que os conselhos genéricos para pequenas empresas omitem sempre.
Arquitetura de Preços: Benchmarking de Mercado Sem Conluio
A fixação de preços é a decisão financeira com maior impacto que um estúdio toma, e a que mais frequentemente é feita por intuição. O objetivo é fixar preços com conhecimento do mercado, não em coordenação com os concorrentes; a linha que separa essas duas coisas é de ordem legal.
- »Consciência do mercado vs. fixação de preços: É inteiramente legal pesquisar o que os estúdios comparáveis cobram, taxas publicamente anunciadas, tabelas de preços publicadas e conhecimentos gerais do mercado, e fixar os seus próprios preços à luz dessa informação [7]. É ilegal que estúdios concorrentes combinem entre si quanto vão cobrar, coordenem aumentos de preços ou dividam território. A distinção reside na independência da decisão: recolher dados públicos e decidir sozinho é legal; falar com um concorrente sobre quanto ambos vão cobrar é fixação de preços, independentemente de quão informal a conversa pareça.
- »Fontes de dados legítimas: Taxas de estúdio publicamente anunciadas, mínimos publicados, preços em convenções, dados de custos de fornecedores e ferramentas de benchmarking agregadas (que apresentam intervalos e não metas coordenadas) são todas fontes válidas. A ferramenta Studio Pricing Benchmark existe precisamente para lhe dar o contexto dos preços de mercado sem nunca exigir que contacte um concorrente.
- »Os três modelos de fixação de preços: taxa horária (o mais transparente, ideal para trabalhos personalizados complexos), valor mínimo (cobre o custo base de abrir a cadeira para peças pequenas) e valor fixo por peça (negociado antecipadamente para desenhos definidos). A maioria dos estúdios utiliza uma combinação: um valor mínimo que se converte numa taxa horária acima de um determinado tamanho limite.
- »Construir a taxa horária de baixo para cima: rendimento líquido anual pretendido ÷ horas faturáveis realistas, adicionando depois os custos fixos do estúdio por hora (aluguer, serviços públicos, seguro, consumíveis, depreciação do equipamento) e uma margem para o risco do negócio. Uma fixação de preços que apenas cobre o salário do artista e ignora os custos fixos é a forma mais comum de um estúdio movimentado continuar a perder dinheiro.
- »Cobrar a menos é o modo de falha predefinido: artistas talentosos fixam rotineiramente preços abaixo do que o seu portfólio justifica porque aumentar os preços parece presunçoso. O benchmarking de mercado reestrutura a questão; não se trata de «valho mais?», mas sim de «onde me situo realmente em relação ao mercado?», o que é uma pergunta mais honesta e com resposta mais fácil.
Aluguer de Bancada vs. Comissão: A Comparação Real de Custos
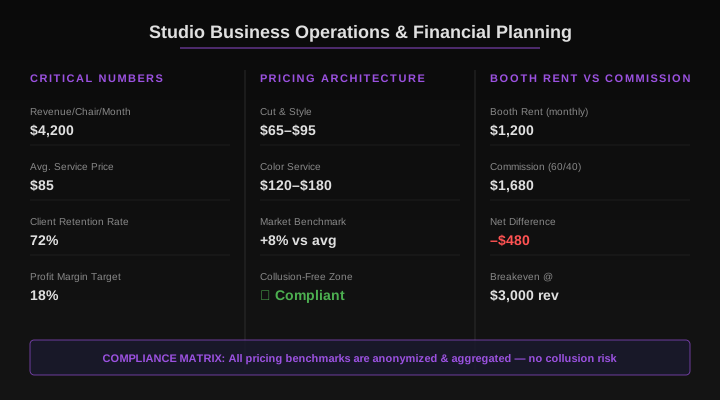
A escolha entre pagar um aluguer de bancada fixo e dar ao estúdio uma percentagem de comissão é normalmente feita de forma emocional: o artista quer independência ou o estúdio quer receitas previsíveis. Os números contam uma história mais clara do que as emoções, e a resposta muda com o volume de receitas.
- »As duas estruturas: no aluguer de bancada, o artista paga uma taxa semanal ou mensal fixa e conserva 100% das receitas dos clientes, fornecendo o seu próprio equipamento e consumíveis. Sob comissão, o artista não paga nada antecipadamente, mas dá ao estúdio uma percentagem de cada peça (tipicamente 30–50%), e o estúdio pode fornecer equipamento e consumíveis.
- »O cálculo do ponto de equilíbrio: renda semanal ÷ taxa de comissão = a receita semanal na qual ambos os modelos rendem identicamente. Com uma renda de 200 £/semana contra uma alternativa de comissão de 40%, o ponto de equilíbrio é de 500 £/semana. Abaixo disso, a comissão vence (sem custos fixos para suportar); acima disso, o aluguer de bancada vence (conserva mais de cada libra adicional). A maioria dos artistas a tempo inteiro consistentes situa-se bem acima do seu ponto de equilíbrio, tornando o aluguer de bancada o melhor modelo a longo prazo assim que a procura seja fiável.
- »As 7 categorias de custos ocultos que decidem o verdadeiro vencedor: consumíveis (quem paga as tintas, agulhas, cartuchos, película de barreira), equipamento (máquinas, fontes de alimentação, acesso ao autoclave), serviços públicos e taxas de processamento de cartões, apoio de reservas/receção e administração, marketing e fluxo de clientes sem marcação gerado pela marca do estúdio, seguros e o custo do risco de procura (sob comissão o estúdio partilha as suas semanas fracas; sob aluguer suporta-as sozinho).
- »A regra da reserva de aluguer de 3 meses: nunca mude para o aluguer de bancada sem ter primeiro três meses de custos operacionais totais mantidos em reserva. O aluguer de bancada converte um custo variável (comissão apenas quando ganha) num custo fixo (renda quer ganhe quer não). A reserva é o que o mantém durante um período calmo, uma doença ou uma mudança de instalações sem forçar uma decisão de pânico.
- »A fiabilidade da procura é a verdadeira variável: o aluguer de bancada recompensa um volume elevado e consistente e pune a volatilidade. Um artista com uma lista de espera estável deve fazer as contas ao aluguer; um artista com reservas sazonais ou imprevisíveis fica frequentemente melhor protegido pela comissão, mesmo que a matemática geral favoreça o aluguer.
Investimento em Equipamento: ROI Para Lá do Preço de Tabela
Cada compra significativa de equipamento deve ter uma fundamentação empresarial, não apenas uma preferência de marca. O preço de compra é apenas a parte visível do custo, e o período de retorno é o número que realmente importa para o fluxo de caixa.
- »Custo total de propriedade, não o preço de tabela: o custo real de uma máquina inclui os consumíveis a que o vincula, a manutenção e assistência técnica, a fonte de alimentação e grips de que necessita e a eventual substituição. Uma máquina mais barata que o prende a cartuchos proprietários caros pode custar mais ao longo da sua vida útil do que uma mais cara que aceita peças universais.
- »O período de retorno é a métrica fundamental: custo de compra ÷ rendimento líquido que o equipamento gera por sessão, semana ou dia. O rendimento líquido por sessão é a receita bruta menos os consumíveis que essa sessão consome. Uma rotativa de 400 £ utilizada para sessões líquidas de 150 £ paga-se a si mesma em cerca de três sessões a pleno uso, mas o valor honesto utiliza a sua utilização realista, não a capacidade total.
- »Avaliação de novo vs. usado: máquinas profissionais consolidadas tendem a manter o seu valor e podem durar muitos anos com manutenção; as máquinas de bobinas são mecanicamente simples e podem funcionar durante muito tempo. O equipamento usado pode ser fiável, mas aplique um prémio de risco: um histórico de manutenção desconhecido é um risco real num recipiente sob pressão como um autoclave, menos numa máquina de bobinas.
- »Depreciação e benefícios fiscais: no Reino Unido, a maioria do equipamento é deduzida na totalidade no ano de compra através da Annual Investment Allowance e, caso contrário, através da taxa de amortização do fundo principal de 18% ao ano sobre o saldo decrescente [4]; os EUA utilizam a Section 179 ou o MACRS. A sua própria contabilidade pode repartir o custo ao longo da vida útil real. Confirme o tratamento com o seu contabilista antes de confiar num valor.
- »Quando o leasing supera a compra: o leasing ou o financiamento faz sentido quando a reserva de tesouraria importa mais do que o custo total, quando o equipamento fica obsoleto rapidamente ou quando o tratamento fiscal das prestações de leasing é favorável na sua jurisdição. A compra a pronto custa quase sempre menos no total, mas imobiliza capital de que um estúdio jovem pode precisar para a resiliência.
Conformidade Fiscal para Profissionais de Body Art
Os impostos são onde a iliteracia empresarial se torna dispendiosa mais rapidamente. Os princípios são específicos de cada jurisdição, mas a disciplina é universal: separe o dinheiro comercial do pessoal, registe todas as deduções legítimas à medida que avança e ponha de parte o imposto devido no momento em que a receita entra.
- »Classificação como trabalhador por conta de outrem vs. trabalhador independente: um artista independente que aluga uma bancada é quase sempre um trabalhador independente (UK Self Assessment, US Schedule C / 1099) [2]; um artista empregado num estúdio a salário não o é (UK PAYE, US W-2). A classificação determina quem gere os impostos, quem paga o National Insurance / imposto sobre a folha de pagamentos e o que pode ser deduzido. A classificação incorreta é uma verdadeira área de risco que as autoridades fiscais examinam ativamente.
- »Categorias de despesas dedutíveis específicas da body art: equipamento e máquinas (deduções por amortização no Reino Unido / Annual Investment Allowance [4]), consumíveis (tintas, agulhas, cartuchos, luvas, película de barreira), aluguer de bancada ou custos do estúdio, seguro de responsabilidade civil profissional e geral, formação e certificação (BBP, primeiros socorros, workshops), subscrições de software de reservas e design, deslocações de trabalho, filiações profissionais e fotografia de portfólio. Artigos de uso pessoal, refeições com clientes e vestuário normal não são dedutíveis.
- »Métodos simplificados vs. de custos reais no Reino Unido: as despesas simplificadas da HMRC permitem-lhe reclamar um valor fixo para a utilização comercial da habitação (26 £/mês para 101+ horas/mês) e um valor por quilómetros percorridos nas deslocações, em vez de calcular a proporção real [1]. O método simplificado exige menos gestão administrativa; o de custos reais pode ser superior se a sua quota real de utilização comercial for elevada. Pode escolher a opção que produzir o melhor resultado, mas seja consistente dentro de uma mesma categoria.
- »Fundamentos nos EUA: o Schedule C declara o lucro ou prejuízo do negócio [6]; as categorias dedutíveis refletem a lista do Reino Unido (fornecimentos, depreciação, escritório em casa, formação). O imposto sobre o trabalho independente (Social Security e Medicare) incide sobre o lucro líquido e muitos estados cobram imposto sobre vendas (sales tax) sobre serviços; verifique o tratamento específico da body art no seu estado, uma vez que varia.
- »Limiares de IVA / GST: o Reino Unido exige o registo de IVA assim que o volume de negócios tributável ultrapassa 90.000 £ em qualquer período móvel de 12 meses [3]; a Austrália exige o registo de GST aos 75.000 A$ [8]; os Estados-Membros da UE fixam cada um o seu próprio regime e limiar de IVA. Ultrapassar o limiar altera os seus cálculos de preços de um dia para o outro: planeie-o antes de o atingir, não depois.
- »Manutenção de registos e preparação para auditorias: mantenha registos contemporâneos, com os recibos registados à medida que gasta e não reconstruídos em janeiro [2]. Um registo de despesas categorizado ao longo do ano transforma uma corrida frenética e propensa a erros numa entrega de rotina ao seu contabilista, e é a sua única defesa real se a autoridade fiscal alguma vez fizer perguntas. O Tax Deduction Tracker existe para tornar esse hábito simples o suficiente para que o mantenha efetivamente.
Diversificação de Receitas e Economia do Estúdio
Um estúdio que depende inteiramente do tempo de cadeira é frágil. Os estúdios resilientes criam receitas secundárias que continuam a render quando a cadeira está vazia.
- »Margens de venda ao público: produtos de cuidados posteriores, joalharia corporal de qualidade e mercadoria da marca do estúdio proporcionam margens saudáveis e servem o cliente ao mesmo tempo. Os cuidados posteriores em particular são uma venda natural: o cliente precisa deles e vender o produto certo protege o trabalho que acabou de realizar.
- »Formação de aprendizes como receita: uma aprendizagem estruturada pode ser uma fonte de receitas bem como um plano de sucessão, mas apenas onde a regulamentação local permita cobrar pela formação e o estúdio a possa efetivamente ministrar. Trate-a como um programa real com obrigações reais, não como uma taxa para ficar a observar.
- »Economia das convenções: as convenções geram visibilidade e reservas concentradas, mas os custos da bancada, deslocações e alojamento podem anular a margem se não fixar o preço do trabalho para os absorver. Gerencie uma convenção como um miniplano de negócios próprio, com o seu próprio ponto de equilíbrio.
- »O amortecedor regulatório: a regulamentação na body art altera-se — restrições REACH sobre pigmentos, regras sobre materiais de joalharia, alterações de licenças. Um amortecedor financeiro é o que lhe permite absorver uma mudança forçada de produto ou uma atualização de conformidade sem que isso se torne numa crise. As receitas diversificadas financiam esse amortecedor.
Verificação Anual da Saúde Financeira do Estúdio
Uma revisão sistemática de 12 pontos para realizar uma vez por ano, idealmente algumas semanas antes do encerramento do seu ano fiscal, para que qualquer ação corretiva recaia no período correto.
- 1Benchmarking de taxas: reverifique os seus preços em relação às taxas de mercado atuais. Ficar parado no preço durante anos é um corte salarial em termos reais, uma vez contabilizados os custos e a inflação.
- 2Reavaliação do modelo de aluguer: recalculando o seu ponto de equilíbrio entre aluguer de bancada e comissão face às receitas reais deste ano. O modelo que estava correto para o volume do ano passado pode não estar correto agora.
- 3Atualização da depreciação do equipamento: atualize o valor contabilístico das suas máquinas e autoclave e sinalize tudo o que se aproxime do fim da sua vida útil para que a substituição fique orçamentada e não o apanhe de surpresa.
- 4Auditoria das categorias de despesas: reveja as despesas de todo o ano por categoria. Procure especificamente deduções que tenha perdido: o escritório em casa e os pequenos consumíveis são os elementos declarados abaixo do devido com maior frequência.
- 5Revisão dos seguros: confirme se a cobertura de responsabilidade civil profissional e geral ainda corresponde às suas atividades e volume de negócios reais. O subseguro é invisível até precisar de acionar a apólice.
- 6Reconciliação da estimativa de impostos: compare o imposto efetivamente posto de parte com o imposto provável devido. Corrija qualquer insuficiência agora, enquanto ainda há tempo para pôr dinheiro de parte, em vez de o fazer no pânico do prazo limite de entrega.
- 7Adequação da reserva de tesouraria: confirme se ainda mantém a reserva de 3 meses de custos operacionais. Se tiver recorrido a ela, reconstruí-la é a prioridade antes de qualquer gasto discricionário.
- 8Verificação da separação de contas: confirme se o dinheiro comercial e o pessoal estão verdadeiramente separados. As contas misturadas são a maior causa isolada de perda de deduções e de dificuldades em auditorias.
- 9Vigilância do limiar de IVA/GST: projete o volume de negócios deste ano em relação ao limiar de registo. Se estiver ao alcance, planeie o registo e as suas implicações nos preços com antecedência.
- 10Coerência do modelo de preços: confirme se o seu valor mínimo, taxa horária e preços de flash continuam coerentes entre si e continuam a cobrir os custos fixos, e não apenas o salário.
- 11Revisão da diversificação de receitas: avalie que quota de rendimento proveio do tempo de cadeira vs. venda ao público, formação e convenções, e se essa combinação é suficientemente resiliente.
- 12Verificação de aconselhamento profissional: agende a conversa anual com o seu contabilista antes do pânico do prazo limite, não durante o mesmo. Um bom conselho obtido cedo é barato; as correções efetuadas tarde não o são.
Erros Financeiros Críticos
Erros comuns nas finanças do estúdio com consequências desproporcionadas: os subtis, e não apenas os óbvios.
- Fixar preços por intuição sem dados de mercado — definir preços por instinto e nunca mais os rever. Sem benchmarking, um artista não tem como saber se está a deixar dinheiro sobre a mesa ou se se está a excluir do mercado por preço, e o instinto falha quase sempre cobrando a menos.
- Mudar para o aluguer de bancada sem reserva — passar para um modelo de aluguer de custos fixos sem um amortecedor de tesouraria transforma o primeiro mês fraco numa crise. A reserva de 3 meses não é uma precaução opcional: é a condição estrutural que torna o aluguer de bancada sustentável.
- Misturar contas pessoais e comerciais — gerir tudo através de uma única conta destrói silenciosamente as deduções (não consegue provar o que foi uma despesa comercial) e torna qualquer inspeção fiscal muito mais difícil. Ter contas separadas desde o primeiro dia é a disciplina financeira mais barata disponível.
- Perder as deduções de escritório em casa e pequenos consumíveis — os artistas declaram rotineiramente os custos grandes e óbvios e esquecem-se dos pequenos custos legítimos: utilização do escritório em casa, quilometragem, software, formação [1] [6]. Ao longo de um ano, estes somam-se fazendo uma diferença fiscal significativa.
- Não orçamentar a substituição do equipamento — tratar uma máquina ou autoclave como uma compra única em vez de um ativo depreciável que precisará de ser substituído. O estúdio que não pôs nada de parte é forçado a uma compra de pânico financiada no pior momento.
- Tratar os impostos como um evento de fim de ano — descobrir a fatura fiscal em janeiro em vez de pôr dinheiro de parte à medida que as receitas entram. O imposto devido não é o seu dinheiro; os estúdios que falham aqui gastaram dinheiro que nunca foi seu e depois não puderam apresentá-lo quando exigido.
Quadros Regulamentares e Fiscais
Comparação por jurisdição para as regras fiscais e de concorrência que regem as finanças do estúdio. Os limiares e as regras alteram-se; confirme os valores atuais junto da autoridade relevante ou de um contabilista local antes de confiar neles.
- HMRC Self Assessment: os artistas independentes registam-se na HMRC e entregam uma declaração anual. O ano fiscal decorre de 6 de abril a 5 de abril; as declarações e o pagamento devem ser efetuados até 31 de janeiro posterior ao final do ano.
- Limiar de registo de IVA: 90.000 £ de volume de negócios tributável em qualquer período móvel de 12 meses (desde 1 de abril de 2024) [3]. O registo é obrigatório assim que for ultrapassado e altera imediatamente os seus cálculos de preços.
- Making Tax Digital for Income Tax: os registos digitais e as atualizações trimestrais tornam-se obrigatórios para os trabalhadores independentes com rendimento elegível superior a 50.000 £ a partir de 6 de abril de 2026, superior a 30.000 £ a partir de abril de 2027 e superior a 20.000 £ a partir de abril de 2028.
- Deduções por amortização / Annual Investment Allowance: as compras de equipamento são deduzidas através de capital allowances, permitindo a AIA que os ativos elegíveis sejam amortizados no ano de compra até um limite.
- Despesas simplificadas: opções de taxa fixa para a utilização comercial da habitação (26 £/mês para 101+ h/mês) e quilometragem, uma alternativa à repartição dos custos reais.
- IRS Schedule C: os artistas independentes declaram o lucro ou prejuízo do negócio no Schedule C, deduzindo fornecimentos, depreciação, escritório em casa e formação.
- 1099 vs. W-2: os independentes que alugam bancada são tipicamente 1099 (trabalhadores independentes); os artistas empregados no estúdio são W-2. A classificação incorreta é uma área de fiscalização ativa do IRS e dos estados.
- Imposto sobre o trabalho independente: as contribuições para a Social Security e Medicare incidem sobre o lucro líquido do trabalho independente, além do imposto sobre o rendimento.
- Imposto sobre vendas estadual em serviços: muitos estados tributam serviços e o tratamento da body art varia consoante o estado; confirme a regra específica do seu estado.
- A Section 179 e o MACRS regem a forma como o equipamento é amortizado nos EUA. A IRS Publication 535 (Business Expenses) foi descontinuada após a sua edição de 2022; as instruções do Schedule C cobrem agora a maior parte do que esta fazia [6].
- IVA da UE: cada Estado-Membro fixa o seu próprio regime de IVA e limiar de registo; os serviços transfronteiriços seguem as regras da UE relativas ao local de prestação. Não existe um limiar único a nível de toda a UE.
- Austrália, ABN e GST: operar ao abrigo de um Australian Business Number; o registo de GST é obrigatório aos 75.000 A$ de volume de negócios, com prestações PAYG para o imposto corrente.
- Tailândia: o imposto sobre o rendimento das pessoas singulares incide sobre escalões progressivos; os profissionais independentes declaram o rendimento do negócio ao abrigo do sistema do imposto sobre o rendimento das pessoas singulares.
- Singapura: os empresários em nome individual declaram o rendimento do negócio como rendimento pessoal; o registo de GST é obrigatório acima de 1 milhão de S$ de volume de negócios tributável, administrado pela IRAS.
- Direito da concorrência (interjurisdicional): a fixação de preços e a determinação coordenada de preços entre estúdios concorrentes são ilegais no Reino Unido (CMA), na UE, nos EUA e na Austrália; as decisões de preços independentes informadas por dados públicos permanecem legais em todo o lado.
Nota do Patrick
"Cheguei à body art vindo do setor industrial, e essa combinação ensinou-me algo que à maioria dos artistas nunca é dito: o ofício e a empresa são duas disciplinas diferentes, e ser brilhante numa não lhe diz nada sobre a outra. Vi artistas verdadeiramente talentosos, pessoas cujo trabalho admirava, perderem os seus estúdios. Nenhum deles o perdeu porque as tatuagens não fossem suficientemente boas. Perderam-no porque ninguém os tinha feito sentar a analisar os números. No setor industrial, não se pode gerir uma linha de produção por instinto. Conhece o seu custo por unidade, a sua margem, o seu ponto de equilíbrio, o seu plano de depreciação, porque se não o fizer, a empresa simplesmente acaba, e a matemática é indiferente ao quão qualificadas as pessoas sejam. Os estúdios não são diferentes: apenas o escondem durante mais tempo, porque uma cadeira ocupada dá a sensação de sucesso mesmo quando o estúdio está silenciosamente a perder dinheiro em cada hora. A dura verdade é esta: um artista que trata a gestão empresarial como algo inferior a si, ou como algo que resolverá mais tarde, está a tomar uma decisão sobre a sua carreira, quer se dê conta disso quer não. A folha de cálculo não é a inimiga da arte. É o que lhe permite continuar a criar arte durante vinte anos em vez de cinco. Fixe preços com conhecimento de causa. Mantenha o seu dinheiro comercial e o pessoal separados. Ponha o imposto de parte no dia em que ele entra. Mantenha uma reserva antes de assumir qualquer custo fixo. Nada disso é complicado, e tudo isso é opcional até ao dia em que é a única coisa que o teria salvo."
Fundador e Especialista em Piercing
Poli International
Perguntas Frequentes
▸O que é este quadro de literacia empresarial e por que razão é crítico para tatuadores e piercers?
▸Que limiares financeiros e referências específicas devem os profissionais monitorizar para a estabilidade regulamentar e operacional?
▸Como é executado sistematicamente o procedimento para manter a saúde financeira do estúdio a longo prazo?
▸Qual é o principal erro financeiro em relação às transições de aluguer e como é evitado?
▸Qual é o erro comum relativamente à gestão de fundos e qual é a estratégia para o evitar?
▸O que exigem os quadros regulamentares e fiscais aos profissionais independentes de body art?
Especificações Técnicas
| Parâmetro | Norma / Valor |
|---|---|
| Limiar de Registo de IVA no Reino Unido | 90.000 £ de volume de negócios tributável, 12 meses móveis (desde 1 de abril de 2024) |
| Limiar de Registo de GST na Austrália | 75.000 A$ de volume de negócios anual |
| Reserva de Tesouraria Antes da Mudança para Aluguer de Bancada | 3 meses de custos operacionais totais |
| Ponto de Equilíbrio do Aluguer de Bancada | renda semanal ÷ taxa de comissão = receita semanal do ponto de equilíbrio |
| Benefício Fiscal para Equipamento no Reino Unido | AIA (habitualmente 100% no primeiro ano); caso contrário, 18% sobre o saldo decrescente |
| Equipamento na Sua Própria Contabilidade | Repartido ao longo da vida útil real |
| Despesas Simplificadas de Escritório em Casa no Reino Unido | 26 £/mês para 101+ h/mês de utilização comercial |
| Orçamento de Consumíveis | 200–400 £ por artista a tempo inteiro por mês |
| Responsabilidade Civil Profissional (empresário em nome individual no Reino Unido) | Frequentemente algumas centenas de libras por ano; obtenha orçamentos |
| Prazo Limite de Entrega do Self Assessment no Reino Unido | 31 de janeiro posterior ao ano fiscal de 6 de abril a 5 de abril |
| Divisão Típica de Comissão | 30–50% das receitas por peça para o estúdio |
Referências
- [1]HMRC, Simplified expenses if you are self-employed.https://www.gov.uk/simpler-income-tax-simplified-expenses
- [2]HMRC, Self Assessment tax returns.https://www.gov.uk/self-assessment-tax-returns
- [3]HMRC, VAT registration thresholds.https://www.gov.uk/vat-registration/when-to-register
- [4]HMRC, Claim capital allowances (including the Annual Investment Allowance).https://www.gov.uk/capital-allowances
- [5]IRS, Publication 535, Business Expenses (discontinued after the 2022 edition).https://www.irs.gov/publications/p535
- [6]IRS, Schedule C (Form 1040), Profit or Loss from Business.https://www.irs.gov/forms-pubs/about-schedule-c-form-1040
- [7]Competition and Markets Authority (UK), Price fixing and competition law.https://www.gov.uk/cartels-price-fixing
- [8]Australian Taxation Office, GST registration.https://www.ato.gov.au/businesses-and-organisations/gst-excise-and-indirect-taxes/gst/registering-for-gst
- [9]Revenue Department of Thailand, Personal Income Tax.https://www.rd.go.th/english/6045.html
- [10]Inland Revenue Authority of Singapore (IRAS), Self-employed/sole-proprietor income tax.https://www.iras.gov.sg/taxes/individual-income-tax/self-employed-and-partnerships
Coloque a Ciência em Prática
Esta norma técnica é a fundação arquitetónica para as nossas ferramentas analíticas profissionais.